Marriage bar in banks — Увольнение женщин из банков после брака
Item
- Title
- Marriage bar in banks — Увольнение женщин из банков после брака
- Description
-
Краткое описание. Банковские marriage bars требовали от женщин уходить после брака или исключали замужних женщин из постоянной банковской занятости.
Исторический контекст. Банки были частью беловоротничковой экономики, где женский труд расширялся во время войн и кадровых дефицитов, но оставался привязанным к низшим или рутинным должностям. В британском банковском секторе межвоенного периода женщины часто входили в секретарские и back-office позиции, а брак использовался как граница их дальнейшей службы.
Механизм ущерба. Marriage bar в банках переводил женскую занятость в статус временной до брака. Это обрывало стаж, карьерное продвижение и пенсионные права, одновременно сохраняя банки как мужскую карьерную и управленческую иерархию. Женщина могла обслуживать банковскую систему, но не должна была становиться постоянной профессиональной фигурой после брака.
Что подтверждено. Исследования банковской занятости в Британии фиксируют сохранение marriage bar в межвоенный период, включая требование женщинам уходить после брака и потерю пенсионных прав в некоторых банковских практиках. Работа Goldin показывает более широкую связь marriage bars с современными кадровыми практиками и офисным трудом.
Чего карточка не утверждает. Карточка не утверждает, что все банки действовали одинаково или что банковская marriage bar была универсальным законом. Это секторная практика, документированная для ряда учреждений и связанная с широкой системой исключения замужних женщин.
Уровень уверенности: A — хорошо документированный механизм marriage bar / employment exclusion, но конкретные локальные правила различались по юрисдикциям и профессиям. - Identifier
- LAWLAB-0033
- Date
- 1910-е–1940-е годы; особенно межвоенный период
- Coverage
- Великобритания; США; банковский сектор; офисно-клерикальные должности
- Subject
- исторические механизмы права/труда
- marriage bar
- замужние женщины и занятость
- employment discrimination
- женская экономическая зависимость
- 02_marriage_bar_employment
- Marriage bar in banks
- Source
- Female salaries and careers in British banking, 1915–41; NBER Working Paper 2747: Marriage Bars; Goldin, Marriage Bars
- References
- https://www.sciencedirect.com/science/article/pii/S0014498311000064
- https://www.nber.org/papers/w2747
- Abstract
- Банковские marriage bars требовали от женщин уходить после брака или исключали замужних женщин из постоянной банковской занятости.
- Item sets
- 04_STR_Law_Labor_Historical_Mechanisms
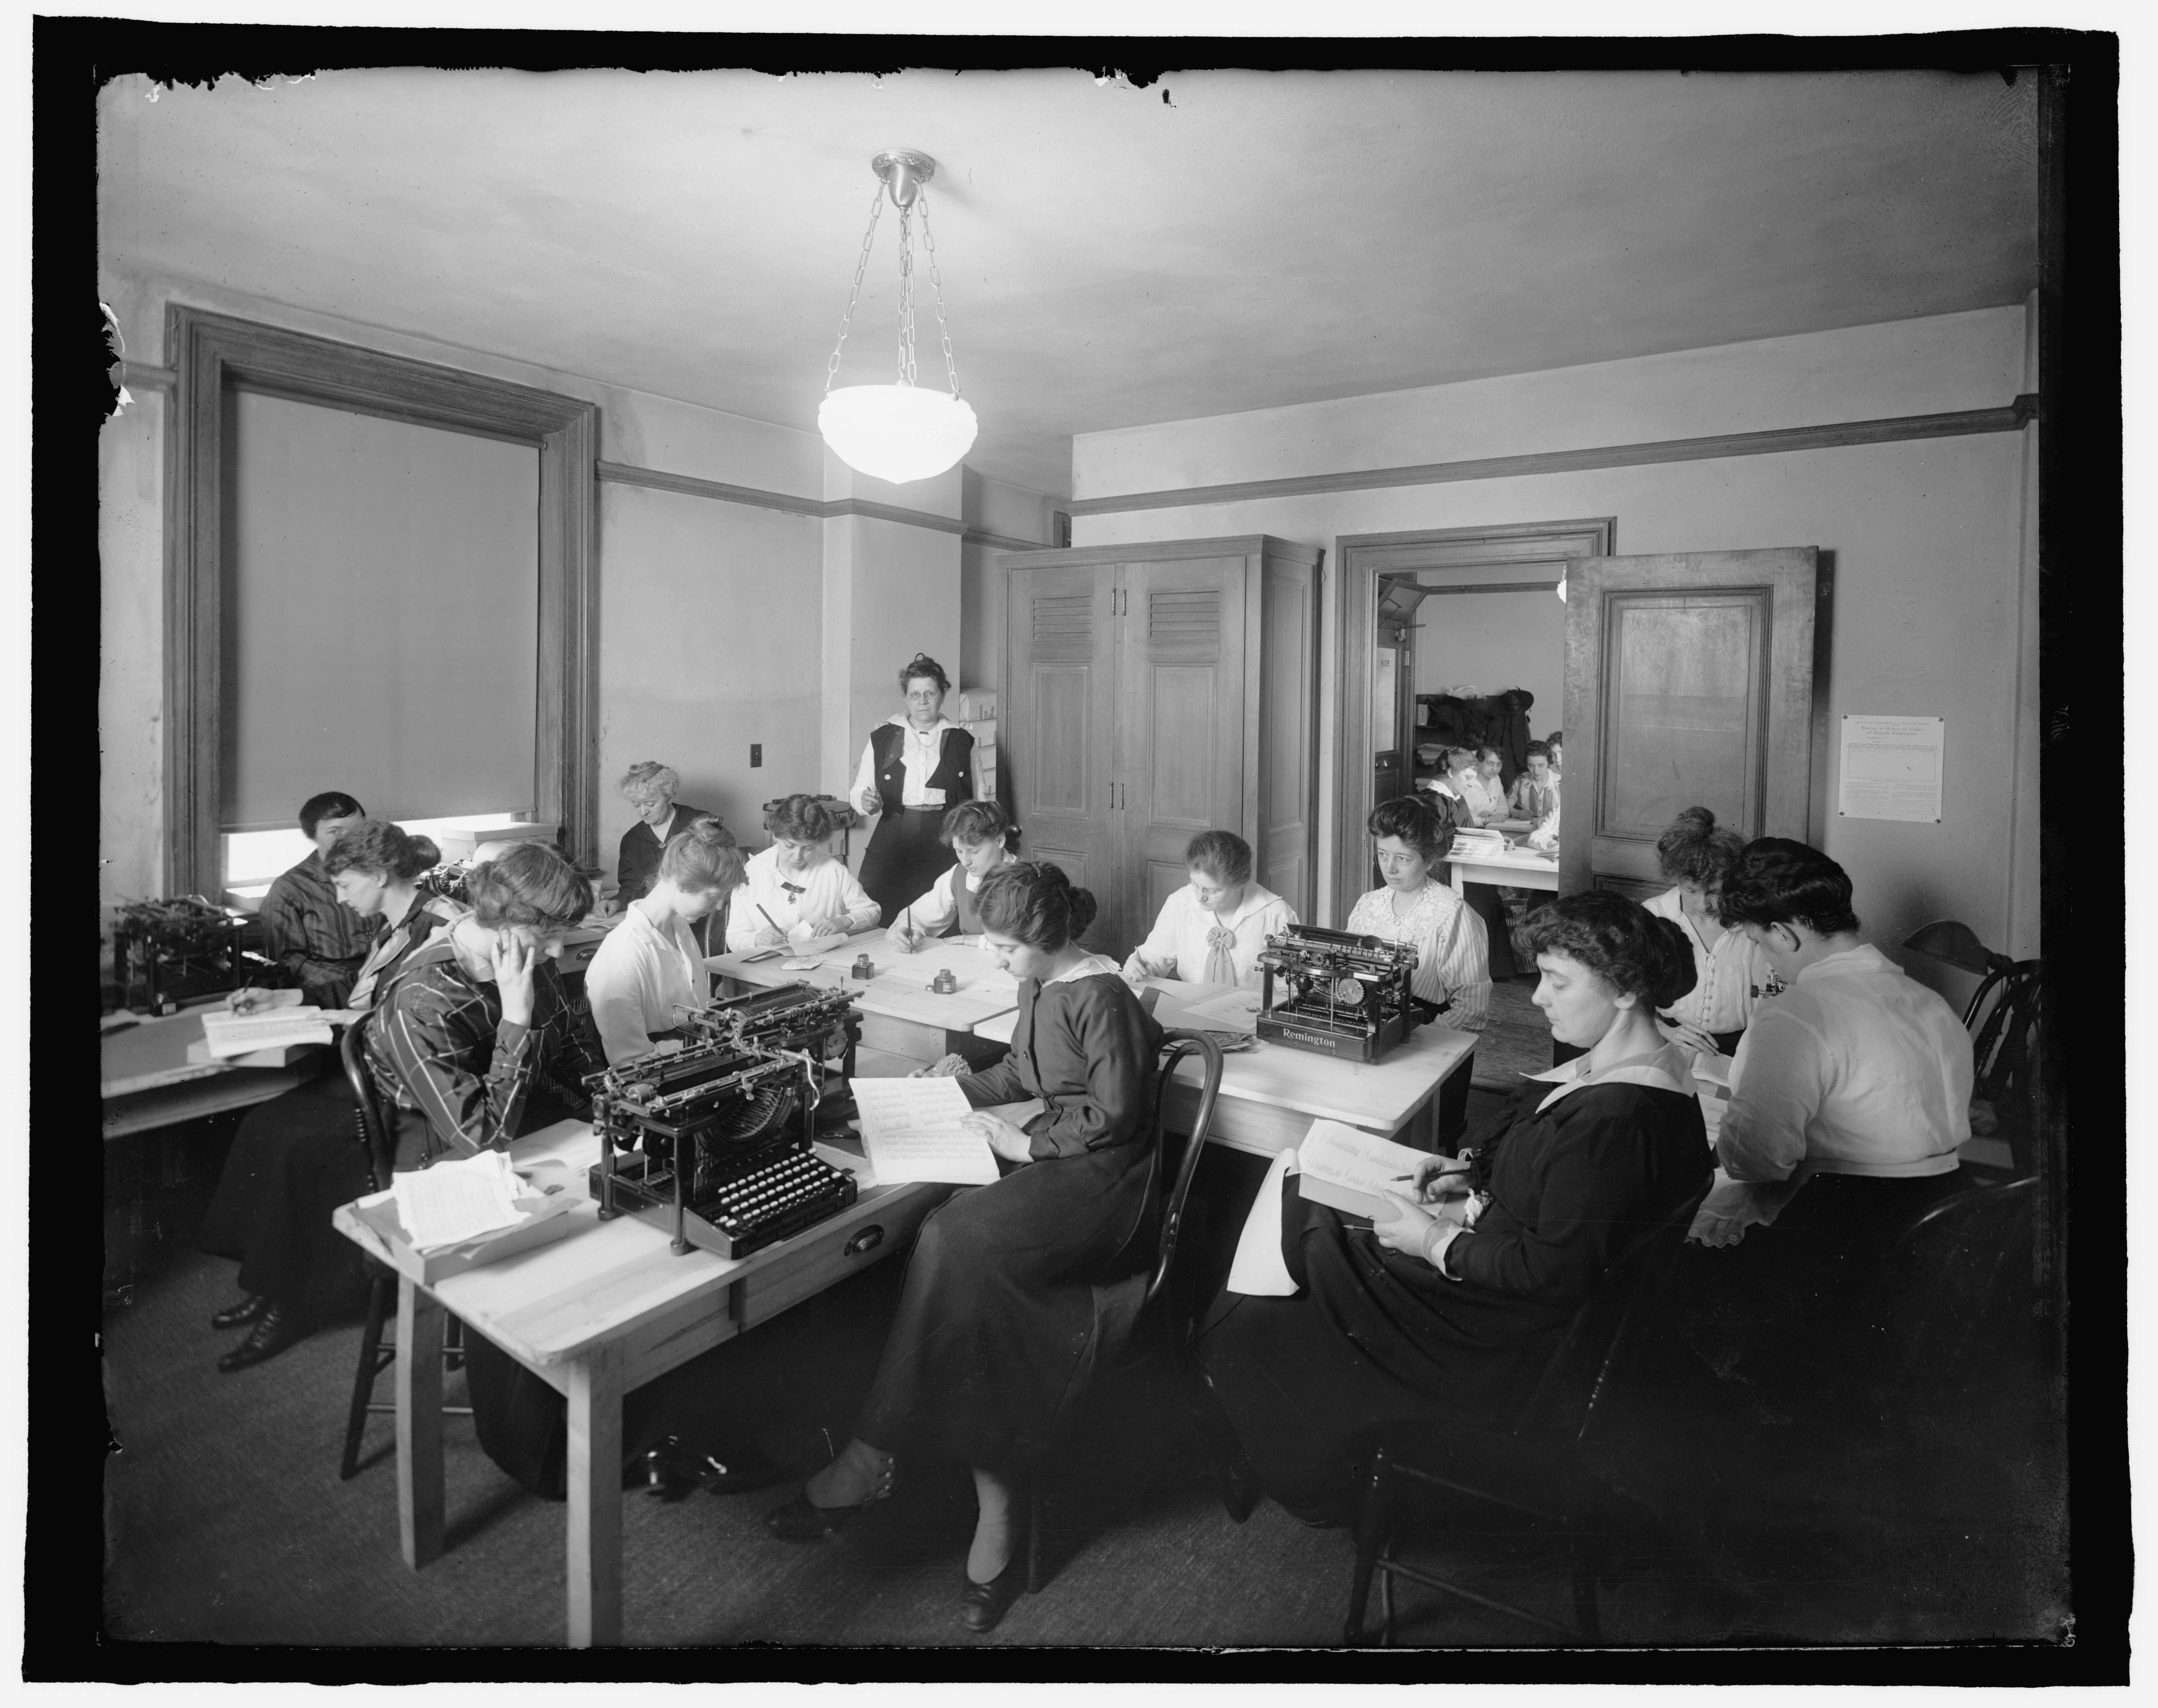
Банковская служащая, которой выдавали «приданое» вместо карьеры
Как банки набирали женщин для подсчёта денег и ведения счетов, держали их на отдельной шкале оплаты, а после свадьбы отправляли домой с разовой выплатой — пока послевоенная нехватка кадров не сделала старую систему неудобной.
Считать чужие деньги — и не иметь права на собственную карьеру
Банковская работа начала открываться женщинам в конце XIX и начале XX века, когда учреждениям понадобились многочисленные служащие для сортировки банкнот, ведения книг, переписки и работы на счётных машинах. Женщин принимали именно потому, что расширяющийся аппарат требовал аккуратного и сравнительно дешёвого труда. Однако доступ к банковскому столу не означал признания равной профессии. Во многих банках женщина оставалась отдельной категорией персонала: с собственной пониженной шкалой жалованья, ограниченным набором задач и предполагаемой датой ухода — свадьбой.
Брак превращался в кадровое событие, которое учреждение отслеживало почти так же внимательно, как экзамены и дисциплинарные нарушения. Служащая сообщала о помолвке, назначала день ухода и получала расчёт. Если она скрывала свадьбу, то рисковала обвинением в нарушении правил. Работоспособность могла не измениться ни на один день, но её новый семейный статус считался достаточным основанием, чтобы закрыть доступ к кассе, архиву и продвижению.
Логика была особенно наглядна в банке: учреждение, основанное на долговременном накоплении, не позволяло женщине накапливать собственный профессиональный капитал. Она могла обслуживать проценты, вклады и наследства клиентов, но её стаж обрывался именно тогда, когда начинал давать более высокую зарплату и пенсионные права.
Банк Англии: две шкалы для двух предполагаемых судеб
Первой женщиной, принятой на работу в Банк Англии, стала Джанет Хогарт в 1894 году. Она руководила небольшой группой женщин, сортировавших использованные банкноты. К началу Первой мировой войны постоянный женский штат оставался небольшим, но военные потребности быстро изменили масштабы: к 1919 году число женщин-служащих выросло более чем до тысячи.
Рост не уничтожил разделение. Женщины имели отдельную шкалу оплаты, которая сохранялась до 1958 года. Мужская шкала была построена с расчётом на продвижение и заметный рост жалованья примерно к возрасту, когда служащий, по представлению руководства, создавал семью. Мужской брак служил аргументом в пользу дохода кормильца. Женский брак, напротив, прекращал службу.
Уходящей женщине выплачивали единовременную сумму, которую музей Банка Англии прямо сравнивает с приданым. Название хорошо передаёт смысл: банк не считал её дальнейшим самостоятельным работником, а выдавал деньги при переходе под экономическую ответственность мужа. Разовая выплата заменяла годы будущей зарплаты, повышение и пенсию. Она выглядела благожелательно, но закрепляла неравный обмен.
Во время Второй мировой войны правило пришлось смягчать. Замужних женщин могли сохранять по усмотрению управляющих, иногда переводя из постоянного штата во временный. Женщины начали работать за банковскими стойками и осваивать новые машины, хотя их по-прежнему часто направляли на менее престижные операции. В 1949 году Банк Англии отменил брачный запрет; официальная история связывает решение прежде всего с послевоенной нехваткой работников.
Ллойдс: свадьба, скрытая на год
История банковской группы Ллойдс сохранила особенно выразительный эпизод. В 1924 году одна служащая скрывала свой брак около года, чтобы не потерять место. Когда руководство узнало, ей дали уведомление об увольнении на шесть месяцев. В этом эпизоде нет спора о качестве работы: тот факт, что женщина продолжала службу после свадьбы и сохраняла должность в течение года, сам показывает отсутствие внезапной профессиональной неспособности.
Сокрытие брака было формой повседневного сопротивления, но оно же делало женщину уязвимой. Ей приходилось выбирать между честным сообщением начальству и экономической безопасностью. Личная жизнь превращалась в служебную тайну, а банк получал право расследовать семейный статус работницы.
Ллойдс отменил запрет в 1949 году. В Национальном провинциальном банке аналогичное решение приняли в 1950-м; другие британские банки последовали в начале 1950-х. Даты различались, но общий рисунок повторялся: война и послевоенное расширение банковских услуг сделали постоянную потерю подготовленных женщин слишком дорогой.
Война как проверка банковских объяснений
Обе мировые войны заставляли банки пересматривать представление о допустимой женской работе. Женщины занимали места мобилизованных мужчин, выполняли расчёты, обслуживали клиентов и работали с техникой. Учреждения, ранее утверждавшие, что замужняя женщина неизбежно занята домом, обнаруживали возможность использовать её опыт в момент дефицита.
После возвращения мужчин женскую работу снова стремились сузить или объявить временной. Это важно для оценки причин запрета. Если бы брак действительно лишал женщину способности работать с деньгами, война не могла бы изменить эту способность. Менялся не женский организм, а интерес работодателя. Правило включалось и выключалось вместе с потребностью банка в рабочей силе.
Женщинам при этом редко засчитывали чрезвычайное расширение обязанностей как основание для равной карьеры. Они могли освоить стойку, бухгалтерию или машины, но после войны возвращались на отдельную шкалу. Временное доверие не всегда превращалось в постоянное право.
Почему банку была выгодна временная служащая
Банковская карьера строилась на стаже, внутреннем продвижении и доверии. Молодого работника принимали на низкую ступень, обучали и постепенно допускали к более сложным операциям. Брачный запрет позволял пользоваться обученным женским трудом в первые годы, но не обязательно оплачивать женщине долгую карьеру. Она уходила до старших разрядов, а её место занимала новая молодая служащая.
Отдельная женская шкала дополняла механизм. Мужчина получал повышение с расчётом на содержание семьи; женщина считалась будущей женой, чья настоящая экономическая опора появится вне банка. Так учреждение заранее записывало мужу право на карьеру, а женщине — временность, даже если она не собиралась выходить замуж или фактически содержала родственников.
Для начальства система создавала удобное объяснение мужского преобладания наверху. Женщины редко доходили до руководства, потому что раньше покидали банк; затем их отсутствие на старших местах можно было представить доказательством меньших амбиций. Причина и результат менялись местами.
Ирландские банки и долгая жизнь частного запрета
В Ирландии отмена брачного запрета на государственной службе в 1973 году не означала мгновенного исчезновения ограничений во всём частном секторе. Банковские правила и неформальные требования сохранялись дольше или менялись по отдельным соглашениям. Женщина могла получить образование, работать в отделении и всё равно планировать свадьбу как конец оплачиваемой службы.
Исследования ирландского опыта подчёркивают важность не только письменного правила, но и кадрового ожидания. Даже когда работодатель не показывал официальную инструкцию, собеседование, договор и поведение руководства сообщали женщине, что замужние сотрудницы нежелательны. Поэтому статистика формально уволенных не охватывает тех, кто ушёл заранее, не подал заявление на повышение или выбрал другую профессию.
Европейские нормы равного обращения и национальные законы о дискриминации постепенно лишили частные брачные запреты правовой защиты. Но культурное представление о женском заработке как дополнительном пережило формальную отмену и продолжало влиять на оплату и продвижение.
Цена банковского увольнения
Немедленная потеря состояла из зарплаты и служебных льгот. Дальше начинались накопительные последствия: женщина прекращала пенсионные взносы, теряла повышение, доступ к кредитному знанию и профессиональные контакты. Вернувшись через годы, она часто начинала ниже ровесников-мужчин, которые непрерывно продвигались внутри учреждения.
Правило влияло и на семейную власть. Собственный доход давал женщине возможность участвовать в решениях о жилье, детях и расходах, а в случае насилия или несчастливого брака — возможность уйти. Увольнение в момент свадьбы делало экономическую зависимость не случайным последствием, а заранее спроектированной частью семейного порядка.
Банки также теряли опыт. Послевоенная отмена была признанием этой цены, пусть и без публичного извинения. Подготовленные женщины оказались нужны не только в чрезвычайное время; старый запрет мешал самому учреждению развиваться.
Репутационная машина «надёжного мужчины»
Банковская культура связывала надёжность с мужской биографией: постоянная служба, постепенное продвижение, брак, семья, рост жалованья. Женская биография строилась зеркально: молодость, исполнительность, уход после свадьбы. Когда мужчина становился мужем, его считали более ответственным; когда женщина становилась женой, её считали менее доступной для работы.
Эта схема не только распределяла деньги, но и производила авторитет. Мужчины годами оставались в банке, подписывали документы, обучали младших и представляли учреждение. Женщины исчезали из внутренней памяти как многочисленный сменяющийся персонал. Поздняя история банков могла затем выглядеть историей мужских управляющих, хотя повседневные операции десятилетиями держались на женском труде.
СУД рассматривает брачный запрет как механизм затенения именно поэтому: он не отнимал у конкретной женщины авторство книги, но не позволял ей накопить имя, должность и влияние. История профессионализма строилась из тех, кому разрешили остаться.
Что установлено и где нельзя обобщать
Документированы отдельная женская шкала и брачная выплата в Банке Англии, военные исключения и отмена запрета в 1949 году. Архивные материалы Ллойдс подтверждают случай скрытого брака и последующее увольнение, а также отмену правила. Истории других банков показывают постепенное изменение в начале 1950-х.
Не каждый банк применял одинаковую инструкцию, и сроки отмены различались. Некоторые учреждения позволяли замужним женщинам перейти на временную работу или оставляли особенно ценных сотрудниц. Не каждая женщина, покинувшая банк после свадьбы, была формально уволена: часть следовала общественному ожиданию или семейным обстоятельствам.
Однако общий механизм подтверждается сочетанием правил, шкал оплаты и кадровых практик. Брак использовался для прекращения или ухудшения женской службы, тогда как мужской брак поддерживал представление о необходимости роста дохода. Это не абстрактное обвинение, а воспроизводимая институциональная конструкция, видимая в документах самих банков.
Брачная выплата: почему разовая сумма не была настоящей компенсацией
Банковское «приданое» могло восприниматься самой служащей как полезная сумма на обустройство дома. Но экономически оно сравнивало несопоставимые вещи. Разовая выплата рассчитывалась по прошлому стажу, тогда как женщина отказывалась от будущей зарплаты, повышения, пенсии и возможности участвовать в росте учреждения. Банк заранее ограничивал свой долг коротким расчётом.
Представим служащую, которая уходила в двадцать пять или тридцать лет. Впереди могли быть три десятилетия работы. Мужчина того же набора продолжал получать ежегодное жалованье, поднимался по ступеням и формировал пенсионное право. Женщина получала сумму, которую можно было быстро потратить на мебель или жильё. Через годы разница становилась огромной, хотя в день свадьбы выглядела как аккуратная кадровая процедура.
Выплата имела и символический смысл. Она связывала женскую ценность с переходом в брак, а не с профессиональным развитием. Сам банк называл мужское повышение ответственностью кормильца и одновременно выкупал женщину из штата. Финансовый институт превращал патриархальную идею в бухгалтерскую операцию.
Для исторического подсчёта ущерба важно учитывать не только номинальную потерю. Нужно сравнивать вероятный карьерный доход, пенсионные накопления и стоимость утраченного продвижения. Точный расчёт для каждой женщины требует архивных данных о должности и шкале, но механизм перераспределения установлен уже самими таблицами оплаты.
Отмена запрета не устранила отдельную женскую шкалу сразу: в Банке Англии она сохранялась до 1958 года. Значит, женщина могла остаться после свадьбы и всё равно получать меньше мужчины. Реформа одного правила оставляла соседние элементы системы, поэтому история равенства в банках складывалась из нескольких последовательных конфликтов.
Продвижение, обучение и стаж, оборванные свадьбой
Банк вкладывался в обучение служащей, допускал её к кассовым и расчётным операциям, а затем мог потерять этот опыт в день её замужества. Женщина уходила не потому, что переставала понимать счета или доверенные процедуры, а потому, что учреждение заранее считало её будущую занятость временной. Освободившееся место получала новая сотрудница, которую снова требовалось обучать.
Эта система влияла и на продвижение до свадьбы. Руководитель мог не поручать молодой женщине сложную работу, если ожидал её скорого ухода, а затем ссылаться на отсутствие такого опыта как на причину не повышать. Так брачный запрет действовал ещё до применения: предполагаемая семейная биография женщины становилась частью оценки её профессиональной надёжности.
Источники и литература
- Bank of England Museum, Women, the Bank and the Second World War
- Bank of England Museum, Women at the Bank
- Lloyds Banking Group heritage timeline, women and the marriage bar
- NatWest Group heritage, women in banking
- Claudia Goldin, Marriage Bars: Discrimination Against Married Women Workers
- Irene Mosca, Economics of Marriage Bars
- Jennifer Redmond, women, work and the marriage bar in Ireland
- Bank of England, A Career for Women