Согласие мужа на банковский счёт: доступ к деньгам как семейно-правовой фильтр
Item
- Title
- Согласие мужа на банковский счёт: доступ к деньгам как семейно-правовой фильтр
- Description
-
Русское название. Согласие мужа на банковский счёт: доступ к деньгам как семейно-правовой фильтр
Английское название. Husband consent for bank account: access to money through a marital-legal filter
Краткое описание. Необходимость согласия мужа на банковский счёт или финансовые операции делала женщину зависимой не только от права собственности, но и от инфраструктуры доступа к деньгам. Даже собственный заработок мог быть трудно использовать без признания финансовой самостоятельности.
Полная статья. Согласие мужа на банковский счёт — это не только техническая банковская процедура, а один из способов удерживать женские деньги внутри мужского семейного контроля. Если женщина не могла открыть счёт, положить заработок, снять средства или действовать в банке без мужа, то её формальные права на имущество превращались в неполную автономию. Для архива СУД такой кейс важен как переход от “больших законов” к повседневной финансовой инфраструктуре: контроль работает не только через парламент и суд, но и через банк, анкету, подпись, поручительство и семейный статус.
Исторический контекст. Реформы nineteenth-century married women’s property постепенно признавали заработок и собственность жены, включая некоторые формы денег и вкладов. Но реальная банковская практика могла отставать: муж воспринимался как глава финансовой единицы семьи, а жена — как зависимый пользователь. В разных странах такие требования сохранялись в разных формах и сроки.
Механизм ущерба. Ущерб состоял в лишении доступа к безопасному хранению и управлению собственными деньгами. Это усиливало зависимость, мешало накоплениям, предпринимательству, уходу из опасного брака и независимой оплате образования, жилья и юридической помощи.
Что подтверждено. Подтверждается логикой reforms over earnings and deposits in married women’s property law, историей банковской дискриминации и парламентской историей женской собственности.
Чего карточка не утверждает. Карточка не утверждает универсальное правило для всех банков и эпох. Она описывает повторяемый механизм: финансовая автономия жены фильтровалась через мужа или семейный статус.
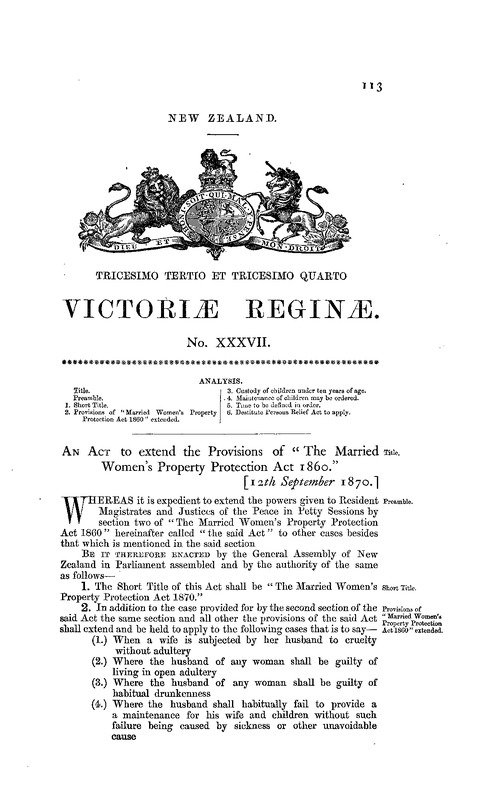
Источники. https://commons.wikimedia.org/wiki/File:William_Blackstone.jpg ; https://commons.wikimedia.org/wiki/File:Court_of_Chancery.jpg ; https://commons.wikimedia.org/wiki/File:Married_Women%E2%80%99s_Property_Act_1882_(UKPGA_Vict-45-46-75).pdf ; https://commons.wikimedia.org/wiki/File:Married_Women%27s_Property_Protection_Act_1870.pdf ; https://www.parliament.uk/about/living-heritage/transformingsociety/private-lives/relationships/overview/propertychildren/ ; https://en.wikisource.org/wiki/The_early_history_of_the_property_of_married_women ; https://scholarship.richmond.edu/law-faculty-publications/1171/ ; https://journals.library.wustl.edu/lawreview/article/id/4301/ ; https://wisc.pb.unizin.org/ls261/chapter/ch-5-1-married-womens-property-acts/
Уровень уверенности. A/B — базовая правовая рамка хорошо подтверждена первичными источниками и историко-правовыми обзорами; конкретные национальные варианты требуют отдельной юрисдикционной проверки. - Identifier
- LAWLAB-0017
- Date
- XIX–XX века; разные банковские практики и правовые пережитки
- Coverage
- Common-law страны; банковская практика; семейное право
- Subject
- bank account
- husband consent
- married women
- women earnings
- financial access
- property law
- 01_coverture_property_inheritance
- исторические механизмы права и труда
- правовая несубъектность женщин
- имущественная зависимость
- Source
- Blackstone; Court of Chancery sources; Married Women’s Property Acts; UK Parliament; Wikisource; legal history scholarship
- References
- https://commons.wikimedia.org/wiki/File:William_Blackstone.jpg
- https://commons.wikimedia.org/wiki/File:Court_of_Chancery.jpg
- https://commons.wikimedia.org/wiki/File:Married_Women%E2%80%99s_Property_Act_1882_(UKPGA_Vict-45-46-75).pdf
- https://commons.wikimedia.org/wiki/File:Married_Women%27s_Property_Protection_Act_1870.pdf
- https://www.parliament.uk/about/living-heritage/transformingsociety/private-lives/relationships/overview/propertychildren/
- https://en.wikisource.org/wiki/The_early_history_of_the_property_of_married_women
- https://scholarship.richmond.edu/law-faculty-publications/1171/
- https://journals.library.wustl.edu/lawreview/article/id/4301/
- https://wisc.pb.unizin.org/ls261/chapter/ch-5-1-married-womens-property-acts/
- Abstract
- Необходимость согласия мужа на банковский счёт или финансовые операции делала женщину зависимой не только от права собственности, но и от инфраструктуры доступа к деньгам. Даже собственный заработок мог быть трудно использовать без признания финансовой самостоятельности.
- Item sets
- 04_STR_Law_Labor_Historical_Mechanisms
Согласие мужа на банковский счёт: как дверь в банк становилась дверью из-под семейной власти
Банковский счёт кажется технической вещью: номер, подпись, чек, вклад. Но для замужней женщины счёт был границей между деньгами как семейным ресурсом под мужским контролем и деньгами как личной экономической силой. Там, где требовалось согласие мужа, финансовая взрослость женщины проходила через семейного начальника.
Короткая траектория
- До реформ: замужняя женщина в ряде систем не могла свободно управлять банковскими отношениями без мужа.
- 1965: Франция разрешает married women открывать счёт и работать без разрешения мужа.
- После реформ: юридическая дверь открыта, но финансовая самостоятельность ещё зависит от зарплаты, кредита и социальной практики.
Что произошло
Банковский счёт — это маленькая инфраструктура свободы. Через него приходит зарплата, оплачивается аренда, откладываются сбережения, берётся кредит, покупается билет, ведётся дело, оплачивается врач или адвокат. Если женщина не может открыть счёт без согласия мужа, её деньги фактически не имеют самостоятельного дома. Они должны войти в финансовую систему через мужчину, даже когда заработаны её трудом.
Согласие мужа на счёт — один из самых наглядных примеров того, как семейное право спускается в быт. Женщина может быть взрослой, грамотной, работающей, матерью, хозяйкой, но перед банком она оказывается не отдельным клиентом, а женой, чья финансовая способность должна быть подтверждена. Это не только унижение. Это практический фильтр: без счёта труднее хранить деньги, получать перевод, строить кредитную историю и скрыть средства от насильственного партнёра.
Французская история особенно показательна. Реформа 13 июля 1965 года позволила замужним женщинам открывать банковский счёт, подписывать чеки, работать и управлять имуществом без разрешения мужа. Официальные французские материалы прямо описывают эту реформу как конец части правовой incapacité жены. Для современного читателя дата звучит почти невероятно поздно. Но именно это и важно: финансовая автономия женщины стала массово признанной не в средневековье, а в эпоху послевоенного роста и потребительской экономики.
Банк здесь не нейтральный свидетель. Он выполняет государственную и семейную норму. Если закон говорит, что муж управляет семейными активами, банк строит процедуры вокруг мужа. Если кредитор сомневается в договорной способности жены, он просит мужскую подпись. Если зарплата и кредитная история ведутся через мужчину, то и будущие финансовые возможности копятся на мужской стороне. Банковская форма становится продолжением брачного порядка.
Отдельный счёт менял реальную расстановку сил в доме. Женщина могла получать зарплату не в руки мужа, хранить часть денег, планировать уход, оплачивать образование, помогать родственникам, покупать товары для собственного дела, иметь доказательство дохода. Именно поэтому право на счёт не является мелкой бытовой реформой. Это перевод женского труда из режима семейного растворения в режим документированной экономической личности.
Но счёт сам по себе не решал всё. Если женщине платят меньше, если её увольняют после беременности, если кредитор продолжает требовать мужа, если семья контролирует её передвижение, если у неё нет доступа к документам, счёт остаётся ограниченным инструментом. Поэтому СУД рассматривает банковскую автономию как одно звено цепи: заработок, счёт, договор, кредит, собственность, суд. Разрыв любого звена возвращает зависимость.
В США борьба за кредитную автономию хорошо видна через Equal Credit Opportunity Act 1974, запретивший дискриминацию по полу и семейному положению. Хотя акт прямо относится к кредиту, а не только к банковскому счёту, его логика та же: финансовое учреждение не должно оценивать женщину как производную от мужа. Для истории банков это важный переход от семейной репутации к индивидуальной оценке заявителя.
Особенно уязвимыми были женщины, которым счёт нужен не для комфорта, а для безопасности. При домашнем насилии возможность тайно отложить деньги, получить зарплату на личный счёт, оплатить дорогу или юриста может быть вопросом выхода. Если финансовый доступ завязан на мужа, семейное насилие получает экономическую стену. Женщина не просто боится уйти; у неё нет независимой денежной инфраструктуры для ухода.
Согласие мужа на счёт также показывает, как патриархат производил архив будущего. Финансовая история семьи — счета, кредиты, платежи, деловая переписка — записывалась на мужское имя. Потом историк, банк, наследник или суд видел именно мужскую финансовую линию. Женщина могла фактически управлять деньгами, но документированная субъектность оставалась у мужа. Так банковская практика участвовала в стирании женского экономического авторства.
Что доказано: французская реформа 1965 года, материалы о financial autonomy married women, ECOA и источники по coverture показывают, что доступ к банковским и кредитным инструментам был связан с брачным статусом и мужским согласием. Что требует осторожности: конкретные правила различались по стране, банку и периоду. Но механизм ясен: если взрослая женщина должна получать мужское разрешение на базовую финансовую инфраструктуру, её деньги остаются не вполне её гражданской силой.
Дополнительная рамка СУД
Для СУД эта тема важна не как техническая история старого гражданского права, а как история повседневной инфраструктуры. Право собственности, кредит, банковский счёт, договор, иск и заработок выглядят сухими словами, пока не увидеть за ними ежедневные действия: получить плату за работу, снять комнату, купить товар для лавки, оплатить врача, уйти от насилия, сохранить наследство детям, открыть дело, получить письмо из банка без имени мужа на первой строке. Правовая несубъектность тем и сильна, что делает зависимость нормальной до мельчайшего бытового движения.
Здесь нельзя путать реформу с мгновенным освобождением. Закон мог признать отдельное имущество или заработок, но судебная практика, банковские правила, привычки работодателей и семейный контроль ещё долго воспроизводили старый порядок. Женщина могла получить право на бумаге, но сталкиваться с вопросом: кто подпишет, кто поручится, кто считается настоящим владельцем, кто имеет социальный авторитет говорить с учреждением. Поэтому каждая карточка отделяет формальный перелом от реальной доступности права.
Ещё одна граница доказанности: документы обычно лучше показывают право и реформы, чем молчаливые отказы в повседневных учреждениях. Архив закона сообщает, когда правило изменилось; хуже видны тысячи ситуаций, где клерк, банк, судья или родственник продолжал действовать по старой привычке. Именно поэтому СУД читает нормативные тексты вместе с дебатами, судебными формами и позднейшими реформами: не чтобы объявить все случаи одинаковыми, а чтобы показать устойчивую архитектуру зависимости.
Для СУД эта тема важна не как техническая история старого гражданского права, а как история повседневной инфраструктуры. Право собственности, кредит, банковский счёт, договор, иск и заработок выглядят сухими словами, пока не увидеть за ними ежедневные действия: получить плату за работу, снять комнату, купить товар для лавки, оплатить врача, уйти от насилия, сохранить наследство детям, открыть дело, получить письмо из банка без имени мужа на первой строке. Правовая несубъектность тем и сильна, что делает зависимость нормальной до мельчайшего бытового движения.
Здесь нельзя путать реформу с мгновенным освобождением. Закон мог признать отдельное имущество или заработок, но судебная практика, банковские правила, привычки работодателей и семейный контроль ещё долго воспроизводили старый порядок. Женщина могла получить право на бумаге, но сталкиваться с вопросом: кто подпишет, кто поручится, кто считается настоящим владельцем, кто имеет социальный авторитет говорить с учреждением. Поэтому каждая карточка отделяет формальный перелом от реальной доступности права.
Ещё одна граница доказанности: документы обычно лучше показывают право и реформы, чем молчаливые отказы в повседневных учреждениях. Архив закона сообщает, когда правило изменилось; хуже видны тысячи ситуаций, где клерк, банк, судья или родственник продолжал действовать по старой привычке. Именно поэтому СУД читает нормативные тексты вместе с дебатами, судебными формами и позднейшими реформами: не чтобы объявить все случаи одинаковыми, а чтобы показать устойчивую архитектуру зависимости.
Для СУД эта тема важна не как техническая история старого гражданского права, а как история повседневной инфраструктуры. Право собственности, кредит, банковский счёт, договор, иск и заработок выглядят сухими словами, пока не увидеть за ними ежедневные действия: получить плату за работу, снять комнату, купить товар для лавки, оплатить врача, уйти от насилия, сохранить наследство детям, открыть дело, получить письмо из банка без имени мужа на первой строке. Правовая несубъектность тем и сильна, что делает зависимость нормальной до мельчайшего бытового движения.
Здесь нельзя путать реформу с мгновенным освобождением. Закон мог признать отдельное имущество или заработок, но судебная практика, банковские правила, привычки работодателей и семейный контроль ещё долго воспроизводили старый порядок. Женщина могла получить право на бумаге, но сталкиваться с вопросом: кто подпишет, кто поручится, кто считается настоящим владельцем, кто имеет социальный авторитет говорить с учреждением. Поэтому каждая карточка отделяет формальный перелом от реальной доступности права.
Ещё одна граница доказанности: документы обычно лучше показывают право и реформы, чем молчаливые отказы в повседневных учреждениях. Архив закона сообщает, когда правило изменилось; хуже видны тысячи ситуаций, где клерк, банк, судья или родственник продолжал действовать по старой привычке. Именно поэтому СУД читает нормативные тексты вместе с дебатами, судебными формами и позднейшими реформами: не чтобы объявить все случаи одинаковыми, а чтобы показать устойчивую архитектуру зависимости.
Для СУД эта тема важна не как техническая история старого гражданского права, а как история повседневной инфраструктуры. Право собственности, кредит, банковский счёт, договор, иск и заработок выглядят сухими словами, пока не увидеть за ними ежедневные действия: получить плату за работу, снять комнату, купить товар для лавки, оплатить врача, уйти от насилия, сохранить наследство детям, открыть дело, получить письмо из банка без имени мужа на первой строке. Правовая несубъектность тем и сильна, что делает зависимость нормальной до мельчайшего бытового движения.
Здесь нельзя путать реформу с мгновенным освобождением. Закон мог признать отдельное имущество или заработок, но судебная практика, банковские правила, привычки работодателей и семейный контроль ещё долго воспроизводили старый порядок. Женщина могла получить право на бумаге, но сталкиваться с вопросом: кто подпишет, кто поручится, кто считается настоящим владельцем, кто имеет социальный авторитет говорить с учреждением. Поэтому каждая карточка отделяет формальный перелом от реальной доступности права.
Источники и проверка
Источники ниже использованы как опорные документы и проверочные рамки. Они фиксируют правовой контекст, реформы, международные оценки и границы доказанности; аналитический вывод СУД не подменяет документы, а связывает их в механизм ущерба.
- National Archives Prologue: Equal Credit Opportunities and sex/marital-status discrimination
- U.S. Department of Justice: Equal Credit Opportunity Act
- French Government information service: 1965 reform and married women’s financial autonomy
- Vie publique: égalité et droits des femmes dans la sphère privée
- Blackstone, Commentaries on the Laws of England — Of Husband and Wife
- Yale Avalon: Blackstone, Book II, real property during coverture