Ограничение доступа замужних женщин к кредиту: экономическая субъектность через мужа
Item
- Title
- Ограничение доступа замужних женщин к кредиту: экономическая субъектность через мужа
- Description
-
Русское название. Ограничение доступа замужних женщин к кредиту: экономическая субъектность через мужа
Английское название. Married women barred from credit: economic agency filtered through the husband
Краткое описание. Даже после признания отдельных имущественных прав замужние женщины могли сталкиваться с кредитными барьерами: банк или кредитор воспринимали мужа как главного экономического субъекта семьи. Это превращало формальную собственность в неполную финансовую автономию.
Полная статья. Ограничение кредита для замужних женщин показывает, что право собственности и реальный доступ к финансовым инструментам не совпадают. Женщина могла иметь имущество или заработок, но всё равно сталкиваться с недоверием кредиторов, требованием мужского поручительства, ограничениями на договоры или практикой, где семейная кредитоспособность считалась мужской. Это особенно важно для СУД, потому что экономическая субъектность состоит не только в праве владеть, но и в праве занимать, инвестировать, вести дело, открывать счёт, подписывать обязательства и отвечать как самостоятельная сторона.
Исторический контекст. В common-law праве способность замужней женщины заключать обязательства развивалась постепенно. Даже при наличии separate estate или реформ собственности кредитные отношения могли оставаться ограниченными: её договор мог связывать не личность, а отдельное имущество, или требовать специального намерения зарядить separate estate. Поздние реформы собственности не мгновенно уничтожали финансовую дискриминацию.
Механизм ущерба. Ущерб заключался в блокировке экономического роста: без кредита женщина труднее открывала бизнес, удерживала имущество, переживала кризисы, строила профессиональную независимость и выходила из принудительной семейной зависимости.
Что подтверждено. Подтверждается историей договорной правоспособности замужних женщин, судебными делами о separate estate и общими обзорами property reform.
Чего карточка не утверждает. Карточка не говорит, что все банки во всех странах имели одинаковое правило. Она фиксирует механизм: кредитная инфраструктура могла сохранять мужской фильтр даже после частичных правовых реформ.
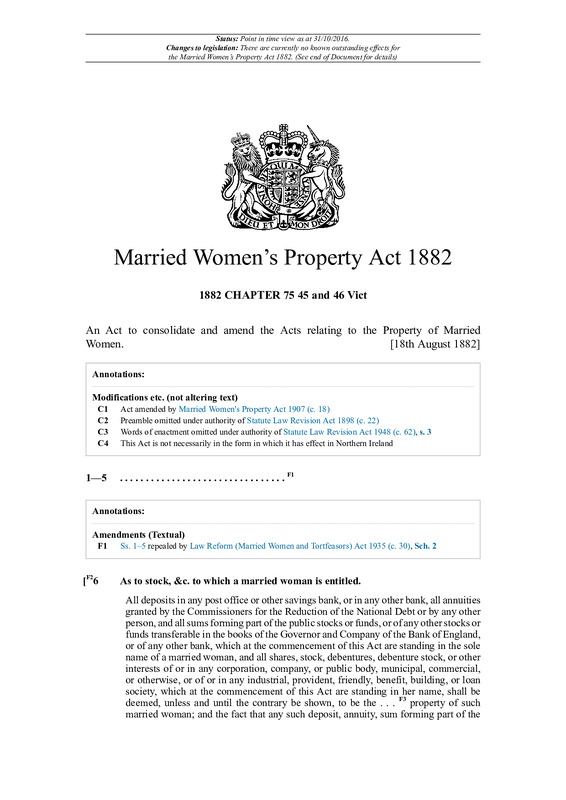
Источники. https://commons.wikimedia.org/wiki/File:William_Blackstone.jpg ; https://commons.wikimedia.org/wiki/File:Court_of_Chancery.jpg ; https://commons.wikimedia.org/wiki/File:Married_Women%E2%80%99s_Property_Act_1882_(UKPGA_Vict-45-46-75).pdf ; https://commons.wikimedia.org/wiki/File:Married_Women%27s_Property_Protection_Act_1870.pdf ; https://www.parliament.uk/about/living-heritage/transformingsociety/private-lives/relationships/overview/propertychildren/ ; https://en.wikisource.org/wiki/The_early_history_of_the_property_of_married_women ; https://scholarship.richmond.edu/law-faculty-publications/1171/ ; https://journals.library.wustl.edu/lawreview/article/id/4301/ ; https://wisc.pb.unizin.org/ls261/chapter/ch-5-1-married-womens-property-acts/
Уровень уверенности. A/B — базовая правовая рамка хорошо подтверждена первичными источниками и историко-правовыми обзорами; конкретные национальные варианты требуют отдельной юрисдикционной проверки. - Identifier
- LAWLAB-0016
- Date
- XIX–XX века; пережитки в банковской и кредитной практике до поздних реформ
- Coverage
- Common-law страны; банковская и потребительская кредитная практика
- Subject
- credit
- married women
- contracts
- separate estate
- financial autonomy
- economic agency
- 01_coverture_property_inheritance
- исторические механизмы права и труда
- правовая несубъектность женщин
- имущественная зависимость
- Source
- Blackstone; Court of Chancery sources; Married Women’s Property Acts; UK Parliament; Wikisource; legal history scholarship
- References
- https://commons.wikimedia.org/wiki/File:William_Blackstone.jpg
- https://commons.wikimedia.org/wiki/File:Court_of_Chancery.jpg
- https://commons.wikimedia.org/wiki/File:Married_Women%E2%80%99s_Property_Act_1882_(UKPGA_Vict-45-46-75).pdf
- https://commons.wikimedia.org/wiki/File:Married_Women%27s_Property_Protection_Act_1870.pdf
- https://www.parliament.uk/about/living-heritage/transformingsociety/private-lives/relationships/overview/propertychildren/
- https://en.wikisource.org/wiki/The_early_history_of_the_property_of_married_women
- https://scholarship.richmond.edu/law-faculty-publications/1171/
- https://journals.library.wustl.edu/lawreview/article/id/4301/
- https://wisc.pb.unizin.org/ls261/chapter/ch-5-1-married-womens-property-acts/
- Abstract
- Даже после признания отдельных имущественных прав замужние женщины могли сталкиваться с кредитными барьерами: банк или кредитор воспринимали мужа как главного экономического субъекта семьи. Это превращало формальную собственность в неполную финансовую автономию.
- Item sets
- 04_STR_Law_Labor_Historical_Mechanisms
Ограничение доступа замужних женщин к кредиту: почему заём, счёт и поручительство были проверкой на правовую взрослость
Кредит показывает, кого учреждение считает самостоятельным экономическим лицом. Если замужняя женщина не может получить заём, карту, ипотеку или торговый кредит без мужа, её труд и имущество остаются неполными: она может зарабатывать, но не может строить будущее на собственном финансовом имени.
Короткая траектория
- Coverture: договорная способность жены ограничена браком.
- 1965 Франция: married women получают право открыть счёт и работать без согласия мужа.
- 1974 США: ECOA запрещает кредитную дискриминацию по полу и семейному положению.
Что произошло
Кредит кажется современной темой, но его корни уходят в старый вопрос: кто имеет право обещать, подписывать и отвечать собственным именем. В системе coverture замужняя женщина была проблемным договорным субъектом. Если право считает её личность покрытой мужем, кредитор смотрит не только на её умение заработать, но и на её брачный статус. Её финансовая репутация проходит через мужчину, даже если деньги будет возвращать она.
Ограничение кредита работало мягче, чем прямой запрет собственности, но последствия были огромными. Без кредита женщина труднее покупает дом, открывает лавку, расширяет дело, оплачивает обучение, переживает развод, уходит от насилия или переносит временную бедность. Кредит — это не роскошь; это мост между настоящим доходом и будущей возможностью. Если мост контролирует муж, женская экономическая самостоятельность остаётся условной.
В разных странах механизм выглядел по-разному. Где-то проблема шла от общего брачного права и договорной недееспособности. Где-то банки и кредиторы требовали подпись мужа даже там, где формальный закон уже менялся. Где-то семейное положение использовалось как показатель риска: замужняя женщина воспринималась через мужа, незамужняя — через подозрение в нестабильности, разведённая — через моральную репутацию. Так финансовый рынок наследовал семейную иерархию.
Французская реформа 1965 года показывает, насколько поздно в европейской стране была устранена часть этой зависимости. Закон позволил замужним женщинам открывать банковские счета, подписывать чеки, работать и управлять имуществом без разрешения мужа. Сама дата важна: середина 1960-х, уже эпоха массового потребления, зарплатных счетов, городской занятости и банковской инфраструктуры. До этого финансовая автономия жены оставалась ограниченной семейной властью.
В США Equal Credit Opportunity Act 1974 стал ключевым федеральным запретом дискриминации кредиторов по полу и семейному положению. Это не означает, что до 1974 каждая женщина везде всегда была лишена любого кредита. Но сам федеральный запрет показывает масштаб практики: кредитные решения могли учитывать sex и marital status как признаки, отсекающие женщин или требующие мужского подтверждения. Закон был ответом на реальную структуру исключения.
Почему кредиторы вообще хотели видеть мужчину? В старой логике муж считался главным должником, хозяином дохода, стабильной правовой фигурой, распорядителем собственности. Женщина, особенно замужняя, воспринималась как зависимый член домохозяйства. Даже если она работала, её доход могли считать вторичным, временным или контролируемым семьёй. Банк видел не человека с доходом, а жену внутри чужой финансовой рамки.
Это создавало порочный круг. Женщине отказывали в кредите, потому что у неё нет самостоятельной кредитной истории. Но самостоятельной истории у неё нет, потому что кредит открывали через мужа или требовали поручителя. Так отсутствие доверия воспроизводило само себя. Мужская финансовая субъектность накапливалась, женская обнулялась или растворялась в семейной записи. Капитал любит архив; если архив ведётся на мужское имя, будущие возможности тоже идут туда.
Кредитная зависимость особенно била по предпринимательству. Женщина могла иметь навык, клиентов, идею, помещение, но без займа не могла купить оборудование, товар или рекламу. В семейном бизнесе её труд мог быть реальным, а финансовая линия — мужской. Поэтому муж появлялся как лицо перед банком, а женщина оставалась невидимой операционной силой. Потом история бизнеса записывала имя того, кто подписывал кредит, а не обязательно того, кто держал дело на ногах.
Для СУД ограничение кредита — это пример того, как старое брачное право переживает себя в современном учреждении. Даже когда прямое coverture уходит, банк может продолжать спрашивать мужа, работодатель — считать женский доход вторичным, семья — контролировать подпись, а рынок — недооценивать женский риск как предпринимательницы. Так патриархат переходит из закона в форму анкеты, правила underwriting и привычку клерка.
Что доказано: исторические реформы во Франции, ECOA в США и материалы о coverture показывают связь между брачным статусом, финансовой автономией и кредитным доступом. Что требует осторожности: практики различались по банкам, странам и периодам; нельзя утверждать единый мировой запрет. Но механизм точен: если экономическая система требует мужского разрешения или мужского финансового имени, она признаёт женщину не полным субъектом кредита, а производной от семейной власти.
Дополнительная рамка СУД
Для СУД эта тема важна не как техническая история старого гражданского права, а как история повседневной инфраструктуры. Право собственности, кредит, банковский счёт, договор, иск и заработок выглядят сухими словами, пока не увидеть за ними ежедневные действия: получить плату за работу, снять комнату, купить товар для лавки, оплатить врача, уйти от насилия, сохранить наследство детям, открыть дело, получить письмо из банка без имени мужа на первой строке. Правовая несубъектность тем и сильна, что делает зависимость нормальной до мельчайшего бытового движения.
Здесь нельзя путать реформу с мгновенным освобождением. Закон мог признать отдельное имущество или заработок, но судебная практика, банковские правила, привычки работодателей и семейный контроль ещё долго воспроизводили старый порядок. Женщина могла получить право на бумаге, но сталкиваться с вопросом: кто подпишет, кто поручится, кто считается настоящим владельцем, кто имеет социальный авторитет говорить с учреждением. Поэтому каждая карточка отделяет формальный перелом от реальной доступности права.
Ещё одна граница доказанности: документы обычно лучше показывают право и реформы, чем молчаливые отказы в повседневных учреждениях. Архив закона сообщает, когда правило изменилось; хуже видны тысячи ситуаций, где клерк, банк, судья или родственник продолжал действовать по старой привычке. Именно поэтому СУД читает нормативные тексты вместе с дебатами, судебными формами и позднейшими реформами: не чтобы объявить все случаи одинаковыми, а чтобы показать устойчивую архитектуру зависимости.
Для СУД эта тема важна не как техническая история старого гражданского права, а как история повседневной инфраструктуры. Право собственности, кредит, банковский счёт, договор, иск и заработок выглядят сухими словами, пока не увидеть за ними ежедневные действия: получить плату за работу, снять комнату, купить товар для лавки, оплатить врача, уйти от насилия, сохранить наследство детям, открыть дело, получить письмо из банка без имени мужа на первой строке. Правовая несубъектность тем и сильна, что делает зависимость нормальной до мельчайшего бытового движения.
Здесь нельзя путать реформу с мгновенным освобождением. Закон мог признать отдельное имущество или заработок, но судебная практика, банковские правила, привычки работодателей и семейный контроль ещё долго воспроизводили старый порядок. Женщина могла получить право на бумаге, но сталкиваться с вопросом: кто подпишет, кто поручится, кто считается настоящим владельцем, кто имеет социальный авторитет говорить с учреждением. Поэтому каждая карточка отделяет формальный перелом от реальной доступности права.
Ещё одна граница доказанности: документы обычно лучше показывают право и реформы, чем молчаливые отказы в повседневных учреждениях. Архив закона сообщает, когда правило изменилось; хуже видны тысячи ситуаций, где клерк, банк, судья или родственник продолжал действовать по старой привычке. Именно поэтому СУД читает нормативные тексты вместе с дебатами, судебными формами и позднейшими реформами: не чтобы объявить все случаи одинаковыми, а чтобы показать устойчивую архитектуру зависимости.
Для СУД эта тема важна не как техническая история старого гражданского права, а как история повседневной инфраструктуры. Право собственности, кредит, банковский счёт, договор, иск и заработок выглядят сухими словами, пока не увидеть за ними ежедневные действия: получить плату за работу, снять комнату, купить товар для лавки, оплатить врача, уйти от насилия, сохранить наследство детям, открыть дело, получить письмо из банка без имени мужа на первой строке. Правовая несубъектность тем и сильна, что делает зависимость нормальной до мельчайшего бытового движения.
Здесь нельзя путать реформу с мгновенным освобождением. Закон мог признать отдельное имущество или заработок, но судебная практика, банковские правила, привычки работодателей и семейный контроль ещё долго воспроизводили старый порядок. Женщина могла получить право на бумаге, но сталкиваться с вопросом: кто подпишет, кто поручится, кто считается настоящим владельцем, кто имеет социальный авторитет говорить с учреждением. Поэтому каждая карточка отделяет формальный перелом от реальной доступности права.
Ещё одна граница доказанности: документы обычно лучше показывают право и реформы, чем молчаливые отказы в повседневных учреждениях. Архив закона сообщает, когда правило изменилось; хуже видны тысячи ситуаций, где клерк, банк, судья или родственник продолжал действовать по старой привычке. Именно поэтому СУД читает нормативные тексты вместе с дебатами, судебными формами и позднейшими реформами: не чтобы объявить все случаи одинаковыми, а чтобы показать устойчивую архитектуру зависимости.
Для СУД эта тема важна не как техническая история старого гражданского права, а как история повседневной инфраструктуры. Право собственности, кредит, банковский счёт, договор, иск и заработок выглядят сухими словами, пока не увидеть за ними ежедневные действия: получить плату за работу, снять комнату, купить товар для лавки, оплатить врача, уйти от насилия, сохранить наследство детям, открыть дело, получить письмо из банка без имени мужа на первой строке. Правовая несубъектность тем и сильна, что делает зависимость нормальной до мельчайшего бытового движения.
Здесь нельзя путать реформу с мгновенным освобождением. Закон мог признать отдельное имущество или заработок, но судебная практика, банковские правила, привычки работодателей и семейный контроль ещё долго воспроизводили старый порядок. Женщина могла получить право на бумаге, но сталкиваться с вопросом: кто подпишет, кто поручится, кто считается настоящим владельцем, кто имеет социальный авторитет говорить с учреждением. Поэтому каждая карточка отделяет формальный перелом от реальной доступности права.
Источники и проверка
Источники ниже использованы как опорные документы и проверочные рамки. Они фиксируют правовой контекст, реформы, международные оценки и границы доказанности; аналитический вывод СУД не подменяет документы, а связывает их в механизм ущерба.
- Blackstone, Commentaries on the Laws of England — Of Husband and Wife
- Yale Avalon: Blackstone, Book II, real property during coverture
- National Archives Prologue: Equal Credit Opportunities and sex/marital-status discrimination
- U.S. Department of Justice: Equal Credit Opportunity Act
- French Government information service: 1965 reform and married women’s financial autonomy
- Vie publique: égalité et droits des femmes dans la sphère privée